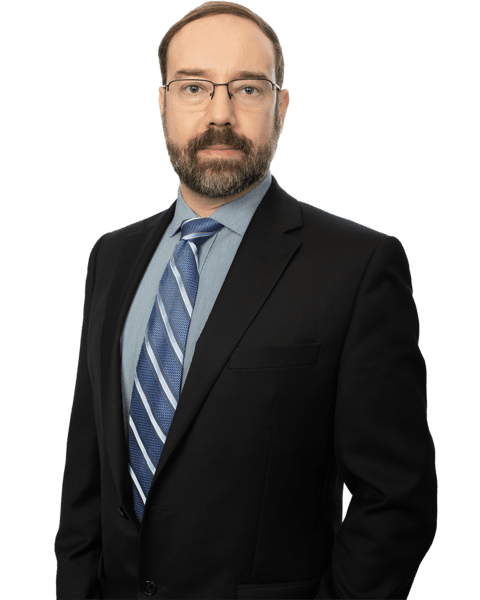
René Bissonnette
Associé

Article
3
Le 23 octobre 2026, le Bureau de la concurrence (le « Bureau ») a mis à jour ses lignes directrices sur les déclarations environnementales en vertu de la Loi sur la concurrence (la « loi »), offrant ainsi aux entreprises des explications plus claires sur la façon dont elles peuvent promouvoir leurs initiatives environnementales dans le respect de la loi.
Les lignes directrices à jour ont été établies en fonction des modifications apportées à la loi qui sont entrées en vigueur le 26 mars 2026. Comme discuté dans notre article précédent, ces modifications ont introduit deux changements importants :
Quels sont les points clarifiés par les lignes directrices mises à jour du Bureau et quels sont ceux qui restent inchangés? Voici les grandes lignes à retenir.
L’un des principaux enseignements à tirer de ces lignes directrices actualisées du Bureau est que les entreprises disposent désormais d’une plus grande souplesse quant à l’approche qu’elles choisissent pour étayer les déclarations environnementales concernant leur entreprise ou leurs activités.
Plus particulièrement, le Bureau reconnaît expressément que les entreprises peuvent utiliser plusieurs approches, notamment :
Les lignes directrices actualisées viennent également confirmer que les entreprises peuvent se fonder sur des données qu’elles ont déjà recueillies dans le cadre de leurs activités, à condition qu’elles soient suffisantes et appropriées pour étayer leurs déclarations.
Bien que les lignes directrices précédentes prévoyaient l’utilisation de données opérationnelles existantes, elles exigeaient que ces données aient été recueillies et évaluées selon une méthode reconnue à l’échelle internationale. Cette exigence supplémentaire ne s’applique plus.
Les lignes directrices mises à jour modifient également l’approche du Bureau à l’égard de la vérification par un tiers. Auparavant, le Bureau précisait qu’une vérification serait exigée lorsque la méthode reconnue à l’échelle internationale sur laquelle on s’appuyait l’exigeait. Il précise désormais qu’une vérification peut être exigée lorsque les moyens de justification choisis par l’entreprise l’exigent.
Ce qui n’a pas changé : l’exigence de preuves crédibles demeure fermement en vigueur. Comme dans ses lignes directrices précédentes, le Bureau continue d’exiger des éléments corroboratifs qui sont adaptés, appropriés et pertinents, et suffisamment rigoureux pour étayer les déclarations. Le Bureau continue également d’exiger que ces éléments corroboratifs soient suffisants et appropriés dans les circonstances, y compris, en ce qui concerne le contexte canadien, selon le cas, la géographie et le climat.
Ce qui demeure incertain : bien que les entreprises puissent désormais recourir à leurs propres approches, le Bureau ne propose pas de critère définitif permettant de déterminer si une méthode interne sera considérée comme suffisamment rigoureuse, ni à quel moment précis une vérification indépendante sera nécessaire.
Les lignes directrices mises à jour stipulent que les parties privées ne peuvent plus présenter une demande pour contester des déclarations environnementales relatives aux avantages d’une entreprise ou de ses activités uniquement au motif que les éléments corroboratifs ne sont pas suffisants ni appropriés en vertu de l’alinéa 74.01(1)b.2) de la loi.
Il est toutefois important de noter que cela ne signifie pas pour autant que les entreprises sont tirées d’affaire.
Le Bureau peut toujours mener des enquêtes et prendre des mesures d’application à l’encontre des déclarations environnementales non conformes. Les parties privées peuvent également continuer à demander l’autorisation de contester ces déclarations en vertu d’autres dispositions de la loi, notamment celles concernant :
Ce qui n’a pas changé : l’interdiction générale visant la publicité fausse ou trompeuse à des égards importants demeure inchangée. Par conséquent, même lorsqu’une partie privée ne peut contester la déclaration environnementale d’une entreprise au motif d’un élément corroboratif insuffisant en vertu de l’alinéa 74.01(1)b.2), elle peut néanmoins la contester si celle-ci donne une impression générale fausse ou trompeuse à des égards importants.
En vertu des lignes directrices mises à jour concernant les déclarations environnementales, les entreprises qui souhaitent faire connaître leurs initiatives environnementales bénéficient désormais d’une plus grande souplesse. Toutefois, bon nombre des principes fondamentaux du Bureau demeurent inchangés : les déclarations environnementales doivent être véridiques, précises et étayées par des preuves crédibles.
Pour en savoir plus sur le contexte réglementaire en pleine évolution entourant les déclarations environnementales, visitez notre Portail sur les déclarations environnementales et l’écoblanchiment.
CECI NE CONSTITUE PAS UN AVIS JURIDIQUE. L'information qui est présentée dans le site Web sous quelque forme que ce soit est fournie à titre informatif uniquement. Elle ne constitue pas un avis juridique et ne devrait pas être interprétée comme tel. Aucun utilisateur ne devrait prendre ou négliger de prendre des décisions en se fiant uniquement à ces renseignements, ni ignorer les conseils juridiques d'un professionnel ou tarder à consulter un professionnel sur la base de ce qu'il a lu dans ce site Web. Les professionnels de Gowling WLG seront heureux de discuter avec l'utilisateur des différentes options possibles concernant certaines questions juridiques précises.
Gowling WLG est un cabinet juridique international constitué des membres de Gowling WLG International Limited, une société à responsabilité limitée par garanties enregistrée en Angleterre, ainsi que leurs affiliés respectifs. Les membres et affiliés constituent des entités autonomes et indépendantes. Gowling WLG International Limited promeut, facilite et coordonne les activités de ses membres, mais ne fournit pas elle-même de services aux clients. Pour en savoir davantage sur notre structure, consultez notre page Avis juridique.
© 2026 Gowling WLG Tous droits réservés